

Moneyfarm: Investimenti Online

- 1.12K Recensioni
- 4,5
- Download
- 500.000+
La nostra opinione su Moneyfarm: Investimenti Online da Appgk
Quando provo un’app finanziaria, non guardo soltanto quanti strumenti propone: mi interessa capire se riesco a orientarmi senza fatica, se le informazioni sono leggibili e se posso usarla con calma anche in una situazione poco comoda. Moneyfarm: Investimenti Online mi ha dato l’impressione di essere pensata per accompagnare chi vuole avvicinarsi alla gestione del denaro senza trasformare ogni scelta in una schermata tecnica. È un’app gratuita di finanza sviluppata da MFM Investment LTD, disponibile per dispositivi con Android 8.0 o versioni successive.
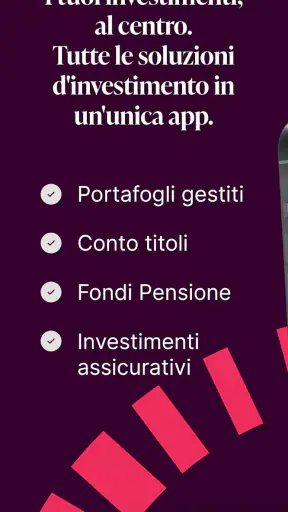
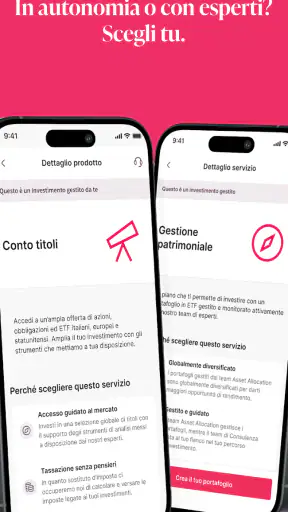
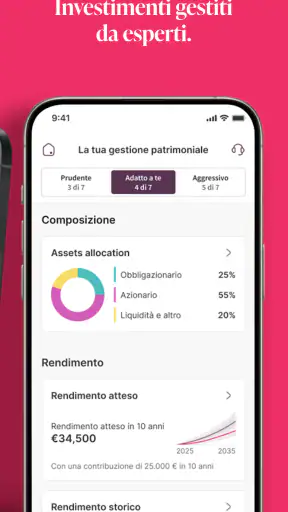
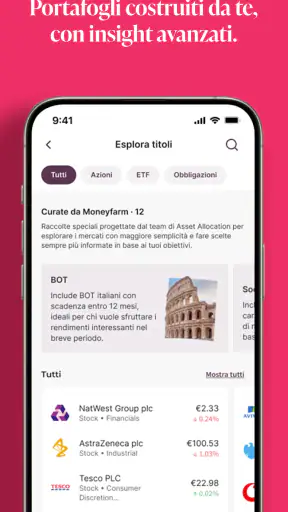
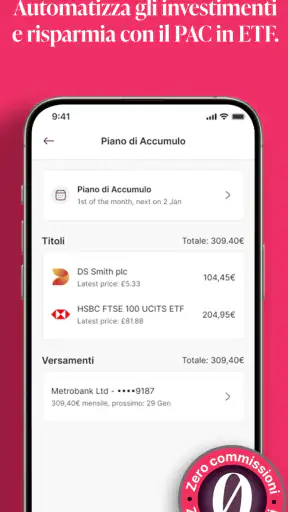
Il suo obiettivo ruota attorno a tre aree ben riconoscibili: gestione patrimoniale, conto trading e fondo pensione. Questa combinazione la rende più ampia di una semplice app per controllare il saldo o acquistare titoli. Allo stesso tempo, proprio perché tocca decisioni economiche importanti, richiede attenzione: la facilità di navigazione non deve essere scambiata per semplicità dell’investimento.
Un’app finanziaria che prova a rendere il percorso più leggibile
Orientarsi senza perdersi tra investimenti e obiettivi
La prima cosa che apprezzo in Moneyfarm è l’idea di separare i diversi bisogni invece di mettere tutto nello stesso contenitore. Chi sta pensando a un investimento gestito, chi vuole occuparsi direttamente del trading e chi ragiona sulla pensione non parte dalla stessa domanda. Trovare queste destinazioni in modo distinto aiuta a ridurre il carico mentale, soprattutto per chi non ha familiarità con il linguaggio finanziario.
In un’app di questo tipo, la leggibilità non riguarda solo la dimensione dei caratteri. Conta anche la sequenza con cui vengono presentate le informazioni: prima capire a cosa serve una soluzione, poi valutarne il funzionamento e solo dopo prendere una decisione. Il mio consiglio è di non saltare immediatamente alla parte operativa. Per un nuovo utente, il percorso più prudente è iniziare dall’obiettivo personale e usare le sezioni come strumenti di confronto, non come invito ad agire rapidamente.
I migliori aspetti di Moneyfarm: Investimenti Online
Aspetti da tenere a mente su Moneyfarm: Investimenti Online
La presenza di gestione patrimoniale, conto trading e fondo pensione è utile perché evita di dover installare applicazioni diverse per ogni esigenza. Però non significa che tutte le aree siano adatte a tutti. Il trading, per esempio, richiede un coinvolgimento maggiore e una tolleranza al rischio diversa rispetto a un percorso pensato per accumulare nel tempo. A mio parere, l’app dà il meglio quando la si usa per mettere ordine nelle proprie intenzioni prima di scegliere lo strumento.
Testi, numeri e attenzione visiva
Le app finanziarie possono diventare difficili da leggere quando mescolano grafici, percentuali, variazioni e avvisi nella stessa schermata. In questo contesto, una persona con vista affaticabile, difficoltà di concentrazione o poca esperienza con i grafici dovrebbe procedere lentamente e verificare ogni voce prima di confermare un’operazione. Non considero la presenza di un’interfaccia ordinata una garanzia sufficiente: in ambito economico, anche una piccola incomprensione può avere conseguenze concrete.
Notizie e approfondimenti su Moneyfarm: Investimenti Online

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Per rendere l’esperienza più sostenibile, io userei Moneyfarm in sessioni brevi. Invece di controllare continuamente l’andamento, aprirei l’app con un obiettivo preciso: leggere un aggiornamento, rivedere una scelta o controllare lo stato generale del portafoglio. Questo approccio è particolarmente utile per chi tende a sentirsi sopraffatto da molti numeri o per chi usa impostazioni di testo più grandi sul telefono.
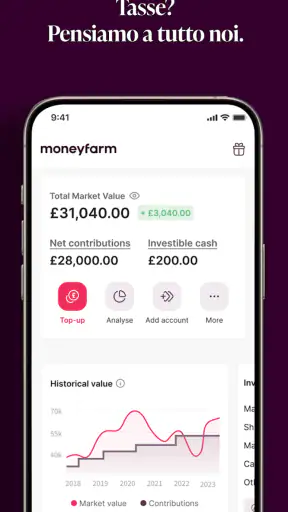
Un aspetto importante è distinguere il dato dal suo significato. Un grafico può mostrare una variazione, ma non spiega da solo se quella variazione sia coerente con il proprio orizzonte temporale. Per questo considero l’app più adatta a chi è disposto a leggere e riflettere, non a chi cerca una risposta istantanea alla domanda “devo comprare o vendere?”.
Non vuoi leggere la recensione completa?
Un percorso adatto anche a chi parte da zero?
In parte sì, ma con una precisazione. Moneyfarm può essere un punto di partenza più accessibile di una piattaforma di trading piena di pannelli, ordini e indicatori, soprattutto per chi vuole capire prima la gestione patrimoniale. Non la definirei però un corso di educazione finanziaria. Chi non conosce la differenza tra investimento gestito, trading e previdenza dovrebbe prima chiarire questi concetti con fonti affidabili, poi usare l’app per applicarli al proprio caso.
Il vantaggio concreto è poter ragionare su obiettivi diversi nello stesso ambiente. Il limite è che la varietà può confondere un principiante: vedere più possibilità non equivale a sapere quale sia quella corretta. Io inizierei da una sola esigenza, evitando di aprire contemporaneamente percorsi per pensione, investimenti e operatività autonoma.
Screenshot
Uso con diverse capacità motorie e sensoriali
Dal punto di vista motorio, un’app finanziaria è più comoda quando consente di leggere e controllare le informazioni senza richiedere gesti rapidi o ripetuti. Per chi ha tremori, mobilità ridotta o difficoltà a usare gesti precisi, la parte più delicata non è necessariamente la consultazione, ma la conferma di un’operazione. In questi casi suggerisco di non operare mentre si è di fretta e di rileggere sempre importi, destinazione e tipo di azione prima di procedere.
Per chi usa tecnologie assistive o funzioni di ingrandimento, l’esperienza può dipendere molto dal dispositivo e dalle impostazioni personali. Non darei per scontato che ogni elemento grafico o ogni controllo sia ugualmente facile da interpretare. La scelta più responsabile è installare l’app e verificare subito le schermate che si useranno davvero, senza aspettare il momento in cui occorre effettuare un’operazione urgente.
Le persone con difficoltà uditive non dovrebbero incontrare un ostacolo particolare nella consultazione di contenuti visivi, ma eventuali messaggi o avvisi non vanno ignorati solo perché si preferisce leggere. Per chi ha una sensibilità elevata a notifiche, cambiamenti frequenti o segnali di mercato, limitare il controllo compulsivo può essere più utile di qualsiasi funzione aggiuntiva. La finanza personale migliora quando il ritmo resta sostenibile.
Il caso quotidiano di chi vuole iniziare con ordine
Immagino una persona che riceve lo stipendio, riesce a mettere da parte una somma ogni mese e vuole costruire un progetto per il futuro, ma non vuole passare le serate a studiare piattaforme complesse. In questo scenario, Moneyfarm può essere utile perché permette di partire dalla gestione patrimoniale e di considerare anche la previdenza, senza confondere subito l’obiettivo con l’attività di trading.
Io organizzerei il primo utilizzo in tre momenti. Prima definirei l’obiettivo e l’orizzonte, poi leggerei con calma le informazioni disponibili, infine confronterei la scelta con il mio bilancio familiare. Non userei l’app durante una pausa veloce al lavoro o mentre qualcuno mi sta interrompendo. Una decisione finanziaria presa in un contesto rumoroso è meno accessibile, anche se l’interfaccia è ben progettata.
Per una persona con poca energia visiva, può essere utile impostare il telefono in modo confortevole, aumentare il tempo prima del blocco automatico e usare una connessione stabile. Sono accorgimenti semplici, ma riducono la pressione quando si devono leggere dettagli importanti. Il vero beneficio non è fare tutto più velocemente: è poter verificare le informazioni senza sentirsi costretti a concludere.
Quando la situazione rende l’accesso più difficile
L’accessibilità non dipende soltanto dall’app. Usare un servizio finanziario su uno schermo piccolo, con luminosità bassa, batteria quasi scarica o rete instabile può rendere difficile distinguere i contenuti e completare i passaggi. Per questo non considererei Moneyfarm uno strumento da usare all’ultimo minuto, soprattutto per operazioni che richiedono una valutazione ponderata.
È anche importante pensare alla privacy. Una persona che condivide il telefono con familiari, assistenti o colleghi potrebbe preferire consultare il proprio conto in un momento riservato. La facilità di accesso non deve diventare accesso involontario da parte di qualcun altro. Prima di affidarsi all’app nella vita quotidiana, controllerei le impostazioni del dispositivo e sceglierei un contesto in cui leggere notifiche e informazioni personali senza essere osservati.
Per chi viaggia spesso o cambia dispositivo, la continuità d’uso può essere meno semplice rispetto a una normale app di bilancio. Un’app che mostra spese quotidiane può essere aperta rapidamente per registrare un acquisto; qui, invece, il contesto finanziario richiede più cautela. Questo è un punto a favore della sicurezza mentale, ma può sembrare meno pratico a chi cerca immediatezza assoluta.
Moneyfarm a confronto con le alternative più comuni
Rispetto a un’app bancaria tradizionale, Moneyfarm è più focalizzata sulla costruzione e sulla gestione di investimenti, non sulle operazioni di tutti i giorni come pagamenti e controllo delle spese. Se il tuo bisogno principale è sapere quanto hai sul conto corrente o classificare il budget mensile, una soluzione bancaria o un’app di gestione delle spese sarà probabilmente più adatta.
Rispetto a una piattaforma di trading specializzata, l’app può risultare meno orientata all’utente che vuole seguire molti mercati e intervenire frequentemente. Questo, però, può essere un vantaggio per chi vuole ridurre il rumore e concentrarsi su un progetto più ampio. Chi cerca strumenti avanzati, operatività intensa o un controllo molto dettagliato dovrebbe valutare una piattaforma nata specificamente per quel tipo di attività.
Il confronto con un consulente umano è ancora diverso. Un’app può rendere più organizzato il percorso e facilitare la consultazione, ma una persona può aiutare a collegare le decisioni alla situazione familiare, fiscale e lavorativa. Io vedo Moneyfarm come uno strumento per rendere più concreto un piano, non come sostituto automatico di ogni forma di confronto professionale.
Le frizioni da considerare prima di affidarle i propri obiettivi
La prima difficoltà è concettuale: tre aree finanziarie nello stesso servizio possono aiutare a centralizzare, ma anche spingere a esplorare troppo presto opzioni diverse. La seconda riguarda il comportamento. Se controlli spesso il valore dell’investimento, rischi di reagire emotivamente alle oscillazioni invece di rispettare il piano iniziale.
Un’altra barriera riguarda le persone che hanno bisogno di spiegazioni molto graduali, con esempi concreti e definizioni sempre visibili. La presenza di una sezione dedicata non elimina la necessità di capire costi, rischi, tempi e condizioni prima di procedere. Io non userei mai l’app come unica fonte per decidere una scelta che incide sul bilancio familiare.
Chi ha difficoltà visive, motorie o cognitive dovrebbe verificare personalmente quanto siano comode le schermate sul proprio telefono. Le impostazioni di accessibilità del sistema possono migliorare l’esperienza, ma non correggono ogni possibile problema di interazione. Se una conferma appare poco chiara o un grafico è difficile da interpretare, è meglio fermarsi e cercare assistenza prima di continuare.
Versione, diffusione e affidabilità percepita
Moneyfarm è arrivata sul mercato il 17 luglio 2017 e la versione indicata è la 7.38. Nel tempo ha raggiunto oltre 500 mila installazioni, con una valutazione media di 4,5 basata su circa 7,6 mila valutazioni. Questi numeri suggeriscono che l’app è conosciuta e utilizzata da una comunità consistente, ma non sostituiscono la verifica personale dell’esperienza sul proprio dispositivo.
La classificazione PEGI 3 segnala un’app adatta a un pubblico molto ampio dal punto di vista dell’età. Non significa però che ogni decisione finanziaria sia adatta a qualunque utente: un adolescente, un lavoratore autonomo e una persona prossima alla pensione hanno esigenze completamente diverse. L’età minima tecnica e la maturità necessaria per investire sono due questioni separate.
Il mio giudizio per un uso più inclusivo
La considero una buona scelta per chi cerca un percorso finanziario più ordinato e meno dispersivo, soprattutto se vuole distinguere tra gestione patrimoniale, trading e previdenza. La gratuità dell’app rende semplice provarla senza aggiungere un costo di accesso, mentre la disponibilità su sistemi Android non recentissimi amplia il numero di dispositivi compatibili.
La consiglierei a chi riesce a dedicare tempo alla lettura, vuole costruire un piano e preferisce non gestire tutto attraverso una piattaforma di trading affollata. Può essere utile anche a chi desidera affrontare la pensione come obiettivo separato, invece di lasciarla come pensiero generico da rimandare.
La eviterei come unica soluzione per chi vuole soltanto controllare il conto corrente, registrare spese o fare operazioni rapidissime. Non la sceglierei nemmeno per chi cerca un ambiente estremamente tecnico e autonomo, con un controllo operativo più intenso. In entrambi i casi, un’app bancaria, un gestore di budget o una piattaforma specializzata potrebbe rispondere meglio al bisogno specifico.
Il mio consiglio finale è di iniziare con una sola domanda: quale obiettivo voglio organizzare? Dopo averlo chiarito, userei l’app in un momento tranquillo, con testo e luminosità regolati secondo le mie esigenze, senza prendere decisioni sotto pressione. Moneyfarm funziona meglio quando accessibilità e prudenza procedono insieme: l’interfaccia può facilitare l’ingresso, ma la qualità della scelta dipende ancora dalla comprensione personale e dal tempo che si è disposti a dedicare.
Domande frequenti su Moneyfarm: Investimenti Online
Che cos’è Moneyfarm e come funziona il servizio di investimento online?
Moneyfarm è una piattaforma digitale che offre servizi di investimento online attraverso portafogli diversificati e gestiti professionalmente. Dopo la registrazione, l’utente risponde a domande relative agli obiettivi, all’orizzonte temporale e alla propria propensione al rischio. Sulla base del profilo ottenuto, può ricevere una proposta d’investimento e monitorare andamento, versamenti e documenti direttamente dall’app.
Moneyfarm è adatto anche a chi non ha esperienza negli investimenti?
Sì, l’app è pensata anche per chi non possiede conoscenze approfondite dei mercati finanziari. Il questionario iniziale aiuta a individuare una soluzione coerente con il profilo dell’utente, mentre i contenuti informativi e l’eventuale supporto degli esperti possono facilitare le decisioni. Tuttavia, investire comporta sempre rischi: è importante comprendere la proposta e leggere attentamente condizioni e documentazione.
Quanto denaro serve per iniziare a investire con Moneyfarm?
L’importo minimo può dipendere dal prodotto scelto, dal tipo di piano e dalle condizioni applicate al momento della sottoscrizione. In genere, Moneyfarm consente di valutare sia un investimento iniziale sia versamenti periodici, rendendo il servizio accessibile a utenti con disponibilità differenti. Prima di procedere dall’app, è consigliabile verificare la soglia minima aggiornata e i requisiti specifici.
Quali costi e commissioni si applicano agli investimenti tramite Moneyfarm?
I costi possono includere commissioni di gestione, spese legate agli strumenti finanziari utilizzati e altri eventuali oneri previsti dal servizio o dal prodotto selezionato. L’importo effettivo può variare in base al capitale investito e alla soluzione scelta. Prima di confermare l’investimento, l’app e la documentazione contrattuale mostrano le informazioni sui costi: conviene esaminarle con attenzione.
I miei soldi sono al sicuro su Moneyfarm e posso ritirarli quando voglio?
Moneyfarm opera secondo la normativa applicabile ai servizi finanziari e adotta misure di sicurezza per proteggere account e dati personali. Questo, però, non significa che il valore degli investimenti sia garantito: i mercati possono salire o scendere e si possono subire perdite. La possibilità di disinvestire dipende dal prodotto e dalle procedure previste, quindi tempi e condizioni vanno controllati prima dell’operazione.











